Domain haupteinnahmequelle.de kaufen?
Wir ziehen mit dem Projekt
haupteinnahmequelle.de um.
Sind Sie am Kauf der Domain
haupteinnahmequelle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain haupteinnahmequelle.de kaufen?
Sind Banken gegen Kreditausfall versichert?
Sind Banken gegen Kreditausfall versichert? Ja, Banken können sich gegen Kreditausfälle versichern, indem sie Kreditversicherungen abschließen. Diese Versicherungen schützen die Banken vor Verlusten, die entstehen, wenn Kreditnehmer ihre Kredite nicht zurückzahlen können. Die Versicherungen können entweder von privaten Versicherungsunternehmen oder staatlichen Institutionen angeboten werden. Durch den Abschluss von Kreditversicherungen können Banken ihr Risiko streuen und sich gegen finanzielle Verluste absichern. **
Was sind die möglichen Konsequenzen und Lösungen für einen Kreditausfall?
Die möglichen Konsequenzen eines Kreditausfalls sind ein schlechter Kredit-Score, höhere Zinsen für zukünftige Kredite und rechtliche Schritte seitens des Kreditgebers. Lösungen könnten eine Neuverhandlung der Konditionen, die Inanspruchnahme eines Schuldnerberaters oder die Suche nach alternativen Finanzierungsmöglichkeiten sein. Es ist wichtig, frühzeitig mit dem Kreditgeber zu kommunizieren und gemeinsam eine Lösung zu finden, um die negativen Auswirkungen zu minimieren. **


Ähnliche Suchbegriffe für Kreditausfall
Top-Angebote
Produkte zum Begriff Kreditausfall:
-
Avery Zweckform Formularbuch »Kassenabrechnung« (Einnahmen - Ausgaben) weiß, 21x29.7 cmFormularbuch »Kassenabrechnung« (Einnahmen - Ausgaben), Anwendungsbereich: Abrechnung, Chlorfrei: Ja, Höhe: 297 mm, Ausführung der Bindung: Sicherheitsbindung, Papierformat: A4, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: MwSt.-Spalte für Einnahmen und Ausgaben, farbige Durchschläge, Breite: 210 mm, Farbe der Durchschläge: weiß, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, mit Blaupapier, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Kassenbücher7,54 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
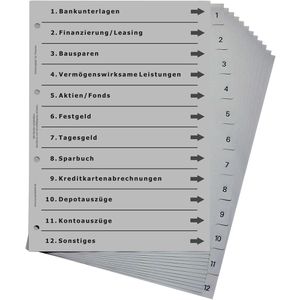
europrotokoll Versicherungsregister A4, 1-12, Finanzen, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Finanzen (Bank, Finanzierung, Sparen usw.) Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Themenringbuch mit Register »Meine Finanzen« grau, 29.7x31.5 cmThemenringbuch mit Register »Meine Finanzen«, Breite des Rückens: 5 cm, Inhalt pro Pack: 1 Stück, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: hellgrau, weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner12,25 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter


-
Wie kann ein Kreditausfall vermieden und welche Maßnahmen können zur Risikominimierung ergriffen werden? Was sind die häufigsten Gründe für einen Kreditausfall und welche Auswirkungen hat dies auf die Wirtschaft?
Ein Kreditausfall kann vermieden werden, indem die Bonität des Kreditnehmers vor der Kreditvergabe gründlich geprüft wird. Maßnahmen zur Risikominimierung sind unter anderem die Festlegung von Sicherheiten und die regelmäßige Überwachung der Kreditnehmer. Die häufigsten Gründe für einen Kreditausfall sind Zahlungsunfähigkeit, Insolvenz oder Betrug seitens des Kreditnehmers. Ein Kreditausfall kann zu Verlusten für die Banken führen, die sich negativ auf die Wirtschaft auswirken, da die Kreditvergabe eingeschränkt und die Finanzstabilität gefährdet werden kann. **
-
Wie kann ein Kreditausfall vermieden werden und welche Maßnahmen können zur Risikominimierung ergriffen werden?
Ein Kreditausfall kann vermieden werden, indem die Bonität des Kreditnehmers vor der Kreditvergabe sorgfältig geprüft wird. Zur Risikominimierung können Sicherheiten wie Bürgschaften oder Pfandrechte vereinbart werden. Zudem ist eine regelmäßige Überwachung der Kreditnehmer wichtig, um frühzeitig auf Zahlungsschwierigkeiten reagieren zu können. **
-
Was sind die möglichen Ursachen für einen Kreditausfall und wie können Banken sich davor schützen?
Mögliche Ursachen für einen Kreditausfall sind Zahlungsunfähigkeit des Kreditnehmers, wirtschaftliche Probleme oder Betrug. Banken können sich davor schützen, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen und Risikomanagement-Strategien implementieren. Eine diversifizierte Kreditvergabe und regelmäßige Überwachung der Kreditnehmer können ebenfalls helfen, das Risiko von Kreditausfällen zu minimieren. **
-
Was sind die häufigsten Gründe für einen Kreditausfall, und wie können Kreditgeber sich davor schützen?
Die häufigsten Gründe für einen Kreditausfall sind Zahlungsunfähigkeit des Kreditnehmers, Verlust des Arbeitsplatzes und unvorhergesehene Ausgaben. Kreditgeber können sich davor schützen, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen und regelmäßige Überwachung der Kreditnehmer durchführen. Es ist auch wichtig, frühzeitig auf Zahlungsschwierigkeiten zu reagieren und alternative Zahlungspläne anzubieten. **

Wie kann man eine nachhaltige Geldquelle aufbauen, die langfristig Einkommen generiert, sowohl im Bereich der persönlichen Finanzen als auch im Unternehmertum?
Um eine nachhaltige Geldquelle aufzubauen, ist es wichtig, in langfristige Investitionen zu diversifizieren, wie z.B. in Aktien, Immobilien oder Anleihen, um ein passives Einkommen zu generieren. Zudem ist es ratsam, ein eigenes Unternehmen zu gründen, das auf einem nachhaltigen Geschäftsmodell basiert und langfristige Kundenbeziehungen aufbaut. Darüber hinaus ist es wichtig, kontinuierlich in die eigene Bildung und Fähigkeiten zu investieren, um sich beruflich weiterzuentwickeln und langfristig ein höheres Einkommen zu erzielen. Schließlich ist es entscheidend, ein finanzielles Polster aufzubauen, um unvorhergesehene Ausgaben abzudecken und langfristig finanziell abgesichert zu **
Wie kann man eine passive Einkommensquelle aufbauen, die langfristig stabile Einnahmen generiert?
Man kann eine passive Einkommensquelle aufbauen, indem man in Dividendenaktien investiert, die regelmäßige Ausschüttungen bieten. Eine weitere Möglichkeit ist der Aufbau eines Online-Business, wie zum Beispiel eines Blogs oder eines E-Commerce-Shops, der langfristig Einnahmen generiert. Auch das Vermieten von Immobilien kann eine stabile passive Einkommensquelle darstellen. **
Top-Angebote
Produkte zum Begriff Kreditausfall:
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzen 2020 im Griff mit ExcelIm Alltag oder im Beruf Wie wollen wissen, was der nächste Urlaub kostet? Ein Fahrtenbuch führen? Oder eine Nebenkostenabrechnung erstellen? Die praktischen Excelvorlagen sind dabei die perfekte Hilfe. Excel übernimmt für Sie die Berechnungen und gibt Ihnen einen guten Überblick über Ihre finanzielle Lage. Alle Vorlagen wurden für Office 2010 erstellt und funktionieren problemlos mit den verschiedenen Versionen von Excel. Auch bei beruflichen Finanzen profitieren Sie von dieser Sammlung. Das Erstellen von Rechnungen, Kalkulationen, Gewinn-Verlust-Listen und mehr ist im Handumdrehen erledigt. Für jede Tabelle gibt es ein Vorschaubild und eine Bezeichnung, damit Sie beurteilen können, ob Sie die richtige Vorlage gefunden haben. Vorlage finden, anpassen und ausdrucken Alle Excelvorlagen sind in einer übersichtlichen Ordner-Struktur angeordnet. Um schnell die passende Tabell...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avery Zweckform Formularbuch »Kassenabrechnung« (Einnahmen - Ausgaben) weiß, 21x29.7 cmFormularbuch »Kassenabrechnung« (Einnahmen - Ausgaben), Anwendungsbereich: Abrechnung, Chlorfrei: Ja, Höhe: 297 mm, Ausführung der Bindung: Sicherheitsbindung, Papierformat: A4, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: MwSt.-Spalte für Einnahmen und Ausgaben, farbige Durchschläge, Breite: 210 mm, Farbe der Durchschläge: weiß, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, mit Blaupapier, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Kassenbücher7,54 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Sind Banken gegen Kreditausfall versichert?
Sind Banken gegen Kreditausfall versichert? Ja, Banken können sich gegen Kreditausfälle versichern, indem sie Kreditversicherungen abschließen. Diese Versicherungen schützen die Banken vor Verlusten, die entstehen, wenn Kreditnehmer ihre Kredite nicht zurückzahlen können. Die Versicherungen können entweder von privaten Versicherungsunternehmen oder staatlichen Institutionen angeboten werden. Durch den Abschluss von Kreditversicherungen können Banken ihr Risiko streuen und sich gegen finanzielle Verluste absichern. **
-
Was sind die möglichen Konsequenzen und Lösungen für einen Kreditausfall?
Die möglichen Konsequenzen eines Kreditausfalls sind ein schlechter Kredit-Score, höhere Zinsen für zukünftige Kredite und rechtliche Schritte seitens des Kreditgebers. Lösungen könnten eine Neuverhandlung der Konditionen, die Inanspruchnahme eines Schuldnerberaters oder die Suche nach alternativen Finanzierungsmöglichkeiten sein. Es ist wichtig, frühzeitig mit dem Kreditgeber zu kommunizieren und gemeinsam eine Lösung zu finden, um die negativen Auswirkungen zu minimieren. **
-
Wie kann ein Kreditausfall vermieden und welche Maßnahmen können zur Risikominimierung ergriffen werden? Was sind die häufigsten Gründe für einen Kreditausfall und welche Auswirkungen hat dies auf die Wirtschaft?
Ein Kreditausfall kann vermieden werden, indem die Bonität des Kreditnehmers vor der Kreditvergabe gründlich geprüft wird. Maßnahmen zur Risikominimierung sind unter anderem die Festlegung von Sicherheiten und die regelmäßige Überwachung der Kreditnehmer. Die häufigsten Gründe für einen Kreditausfall sind Zahlungsunfähigkeit, Insolvenz oder Betrug seitens des Kreditnehmers. Ein Kreditausfall kann zu Verlusten für die Banken führen, die sich negativ auf die Wirtschaft auswirken, da die Kreditvergabe eingeschränkt und die Finanzstabilität gefährdet werden kann. **
-
Wie kann ein Kreditausfall vermieden werden und welche Maßnahmen können zur Risikominimierung ergriffen werden?
Ein Kreditausfall kann vermieden werden, indem die Bonität des Kreditnehmers vor der Kreditvergabe sorgfältig geprüft wird. Zur Risikominimierung können Sicherheiten wie Bürgschaften oder Pfandrechte vereinbart werden. Zudem ist eine regelmäßige Überwachung der Kreditnehmer wichtig, um frühzeitig auf Zahlungsschwierigkeiten reagieren zu können. **
Ähnliche Suchbegriffe für Kreditausfall
-
europrotokoll Versicherungsregister A4, 1-12, Finanzen, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Finanzen (Bank, Finanzierung, Sparen usw.) Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Themenringbuch mit Register »Meine Finanzen« grau, 29.7x31.5 cmThemenringbuch mit Register »Meine Finanzen«, Breite des Rückens: 5 cm, Inhalt pro Pack: 1 Stück, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: hellgrau, weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner12,25 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die möglichen Ursachen für einen Kreditausfall und wie können Banken sich davor schützen?
Mögliche Ursachen für einen Kreditausfall sind Zahlungsunfähigkeit des Kreditnehmers, wirtschaftliche Probleme oder Betrug. Banken können sich davor schützen, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen und Risikomanagement-Strategien implementieren. Eine diversifizierte Kreditvergabe und regelmäßige Überwachung der Kreditnehmer können ebenfalls helfen, das Risiko von Kreditausfällen zu minimieren. **
-
Was sind die häufigsten Gründe für einen Kreditausfall, und wie können Kreditgeber sich davor schützen?
Die häufigsten Gründe für einen Kreditausfall sind Zahlungsunfähigkeit des Kreditnehmers, Verlust des Arbeitsplatzes und unvorhergesehene Ausgaben. Kreditgeber können sich davor schützen, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen und regelmäßige Überwachung der Kreditnehmer durchführen. Es ist auch wichtig, frühzeitig auf Zahlungsschwierigkeiten zu reagieren und alternative Zahlungspläne anzubieten. **
-
Wie kann man eine nachhaltige Geldquelle aufbauen, die langfristig Einkommen generiert, sowohl im Bereich der persönlichen Finanzen als auch im Unternehmertum?
Um eine nachhaltige Geldquelle aufzubauen, ist es wichtig, in langfristige Investitionen zu diversifizieren, wie z.B. in Aktien, Immobilien oder Anleihen, um ein passives Einkommen zu generieren. Zudem ist es ratsam, ein eigenes Unternehmen zu gründen, das auf einem nachhaltigen Geschäftsmodell basiert und langfristige Kundenbeziehungen aufbaut. Darüber hinaus ist es wichtig, kontinuierlich in die eigene Bildung und Fähigkeiten zu investieren, um sich beruflich weiterzuentwickeln und langfristig ein höheres Einkommen zu erzielen. Schließlich ist es entscheidend, ein finanzielles Polster aufzubauen, um unvorhergesehene Ausgaben abzudecken und langfristig finanziell abgesichert zu **
-
Wie kann man eine passive Einkommensquelle aufbauen, die langfristig stabile Einnahmen generiert?
Man kann eine passive Einkommensquelle aufbauen, indem man in Dividendenaktien investiert, die regelmäßige Ausschüttungen bieten. Eine weitere Möglichkeit ist der Aufbau eines Online-Business, wie zum Beispiel eines Blogs oder eines E-Commerce-Shops, der langfristig Einnahmen generiert. Auch das Vermieten von Immobilien kann eine stabile passive Einkommensquelle darstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.